
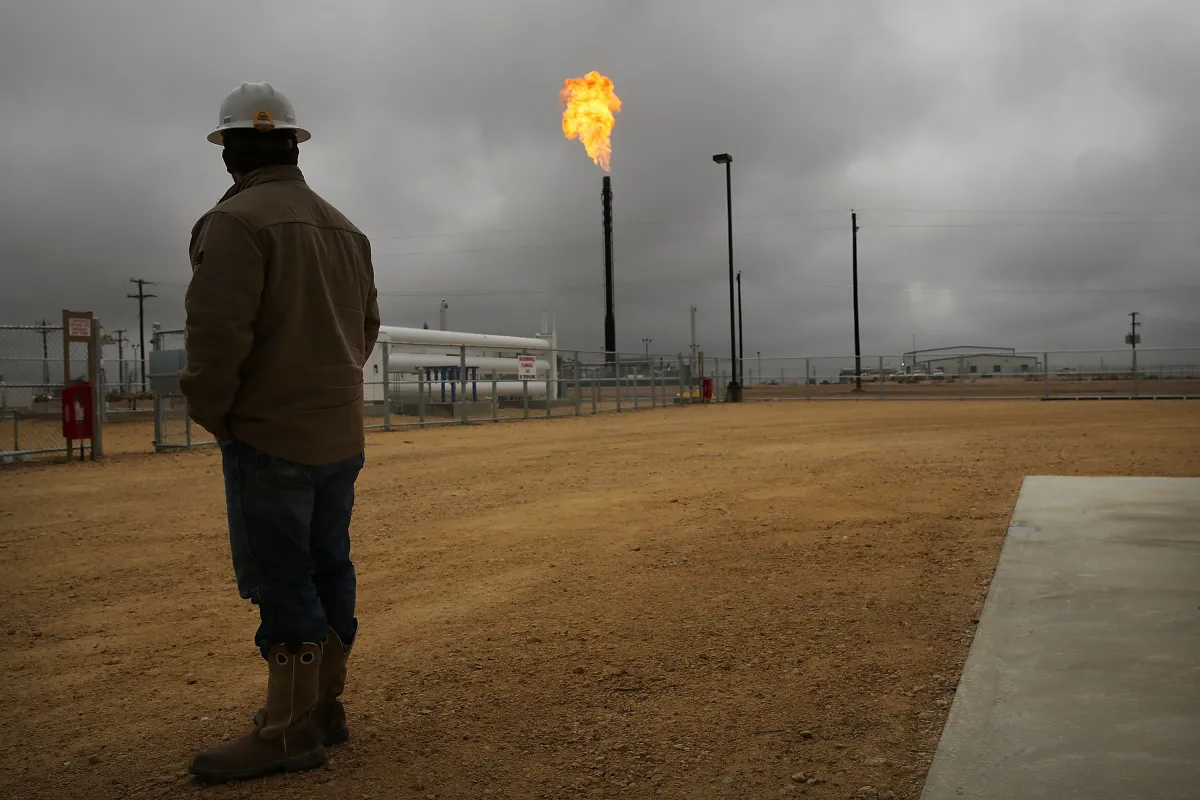
AIブームが米国のエネルギー地図を塗り替えている。TechCrunchの報道によると、最新の予測では、2035年までに米国のデータセンターが消費する天然ガスの量は、ドイツと日本の2カ国の合計を超える可能性があるという。かつて「資産軽量型」とみなされていたこの業界が、一気に世界最大規模の天然ガス消費主体の一角へと躍り出ようとしている。
これは単なる刺激的な見出しではなく、過去2年間にわたるAIインフラ拡張の論理が必然的に導く帰結だ。モデルのパラメータ数、推論リクエスト数、トレーニングクラスターの規模が指数関数的に増大するにつれ、電力はもはやバックエンドのコストではなく、誰がゲームに留まり続けられるかを左右するコアリソースとなっている。
一、算力競争の「電力コスト」
かつてデータセンター事業者が立地を選ぶ際のキーワードは「ユーザーに近く、光ファイバーに近い」ことだった。今やその論理は完全に書き換えられている。超大規模クラウドベンダーや新興AI算力企業は、電力コストが低く、土地が豊富で、系統連系の待ち時間が短い地域へと目を向け始めている。そうした地域は往々にして、天然ガス資源が豊富な州と重なっている。
大規模モデルの1回のトレーニングに必要な電力は、数千世帯が1年間使用する電力量に相当する。さらに推論フェーズに数億人規模のユーザーが接続されれば、エネルギー消費の曲線は一時的なピークではなく、継続的に上昇する傾斜となる。業界では今後10年間のデータセンター負荷の伸びが「安定的で予測可能」から「急峻かつ集中的」へと転じると広く予測されており、電力系統の運用管理に対してほぼ過酷といえる要求を突きつけることになる。
あるキャンパスの電力消費規模が中規模都市に匹敵するとき、エネルギー供給そのものが製品ロードマップの一部となる。
二、なぜ再生可能エネルギーではなく天然ガスなのか
再生可能エネルギーは長期的な答えであるが、AIデータセンターの文脈では、二つの現実的な課題に直面している。間欠性と系統連系のリードタイムだ。
太陽光と風力は天候に左右されるため、24時間365日の安定したベースロードを供給するには蓄電設備との組み合わせが必要だ。しかし大規模な蓄電池プロジェクトは許認可から運転開始まで数年を要することが多く、「来年にもオンライン化したい」というAI算力のペースに追いつけない。これに対し、天然ガス発電設備は建設期間が短く、起動・停止が柔軟で、迅速な増設が可能なことから、ギャップを埋める最も現実的な選択肢となっている。
ここに興味深いパラドックスが生じている。「24時間クリーンエネルギー」の実現を公言しているテック大手の一部が、新規天然ガス発電設備の増強を後押しする重要な勢力となっているのだ。一部の企業は「再生可能エネルギー証書の購入+天然ガスによる橋渡し」という形でカーボンニュートラルの narrative を維持しているが、批評家たちは、物理的に燃焼される天然ガスと帳簿上のグリーン証書との間には埋めがたい乖離があると指摘している。
三、「ドイツと日本の合計を超える」とはどの程度の規模か
ドイツと日本はともに世界の主要な工業経済体であり、化学、鉄鋼、発電、家庭暖房など広範な分野で天然ガスを大量に消費し、長年にわたり世界上位に位置してきた。一国の単一産業部門——データセンター——が10年足らずでこの2カ国の合計を超えるとなれば、その意味はエネルギー業界にとどまらない。
第一に、米国国内の天然ガスの需給構造が再び価格設定をされることになる。工業規模の新規需要は卸電力価格や家庭用ガスコストを押し上げ、「データセンターは電力網の整備費用を負担すべきか」が各州の公益事業委員会における重要な議題となりうる。
第二に、液化天然ガス(LNG)の輸出と国内需要の間で競合が生じる。米国は近年、世界最大のLNG輸出国であるが、国内の算力需要が膨張し続ければ、輸出ターミナルとデータセンターが同じ資源を奪い合うことになる。
第三に、炭素排出の会計処理の基準が繰り返し問い直されることになる。データセンターによる天然ガス消費の増大は、米国が交通や産業部門の排出削減で達成した進展を部分的に相殺する可能性がある。
四、真のボトルネック:電力系統、許認可、そして地域社会
天然ガスの供給が十分であっても、電力は自動的にサーバーラックに届くわけではない。変圧器、高圧送電線路、ガスタービンにはいずれも生産能力と納期の制約があり、一部の重要機器の納期はすでに数年先まで埋まっている。系統連系の待ち時間の長さは、半導体の供給よりも見えにくいボトルネックとなりつつある。
同時に、地域社会レベルの抵抗も高まっている。騒音、水資源の消費、大気質の悪化、電気料金の上昇に対する住民の懸念は、すでに複数の州で公聴会や訴訟を引き起こしている。データセンターの位置づけが「税収をもたらす良き隣人」から「公共資源を独占する論争の的」へと変わりつつあるこの narrative の転換は、技術的な課題よりも解決が難しいかもしれない。
編集後記:AIの次なる競争は発電所で始まるかもしれない
過去2年間、私たちは「チップ」と「モデル」をAI競争の勝敗を測る尺度としてきた。しかしこの予測は、真のハード制約がより根底にあるものから来るかもしれないことを思い起こさせてくれる——1本のガスパイプライン、1本の送電線路、納期が埋まったガスタービン。
算力需要が年に倍増するペースで進む一方、エネルギーインフラは一桁台のパーセントでしか拡張できないとすれば、両者の間のギャップはいずれか何らかの形で埋められることになる。価格(電力料金の上昇)か、政策(補助金と許認可改革)か、技術(より効率的なチップと冷却ソリューション)か。そしてこの3つの経路のいずれも、一社単独では決定できるものではない。
テック業界にとって、これはやや馴染みのない現実を意味するかもしれない。AIの限界は最終的に、アルゴリズムの知的上限によって画されるのではなく、電力網の物理的上限によって画されるものとなるかもしれないのだ。
本稿はTechCrunchより編訳。
© 2026 Winzheng.com 赢政天下 | 转载请注明来源并附原文链接