
編集者注:過去数年間、米国の次世代電池産業のキーワードは「延期」「人員削減」「破産」だった。SilaとパナソニックのこのたびBの取引が注目に値する理由は、金額そのものではなく、10年にわたって語られてきた材料技術が、実際の量産車載サプライチェーンに初めて組み込まれたことを証明した点にある。
MIT Technology Reviewの報道によると、米国のシリコンカーボン負極材料企業Silaは、世界大手の電池メーカーである松下エナジー(Panasonic Energy)と供給契約を締結し、シリコンカーボン負極材料を供給することになった。Sila側は、この取引規模が10億ドルを超える可能性があると述べている。近年、相次いで挫折を経験してきた米国の次世代電池産業にとって、これは久々の明るいニュースと言える。
一通の契約書が、なぜ転換点と見なされるのか
この取引の重みを理解するには、過去数年間の業界の状況を振り返る必要がある。2023年以降、リチウムイオン電池の勢力図を塗り替えると宣言した米国の複数のスタートアップ企業が相次いで困難に直面した。増産コストの制御不能で人員削減に追い込まれた企業、自動車メーカーの顧客による発注延期で再編を余儀なくされた企業、政府補助金を受けたにもかかわらず量産の壁を越えられなかった企業など、さまざまなケースが見られた。資本市場における「次世代電池」への熱狂は明らかに冷め、資金調達の窓口は狭まり、語り口は「技術的ブレークスルー」から「いつ届けられるのか」へと変化した。
こうした雰囲気の中で、一線級の電池メーカーからの長期供給契約は、単なる売上数字をはるかに超える意味を持つ。それは、シリコンカーボン負極材料が車載グレードの検証プロセスを通過し、実際の量産スケジュールに組み込まれたことを意味する——これは実験室データでは代替できない信頼の証だ。業界全体にとって、これは公開の折り紙付きに等しい。この技術はもはや、投資家向けプレゼンの中だけの未来ではなく、調達・監査・搭載が可能な現実の製品となったのだ。
シリコンカーボン負極:電池をより小さく軽くする鍵
現在の主流リチウムイオン電池に使われる黒鉛負極は、理論比容量がすでに上限に近づいている。シリコンの理論グラム容量は黒鉛の10倍以上とされており、エネルギー密度向上の最も現実的な手段の一つと見なされている。シリコンで一部の黒鉛を置き換えることで、体積と重量をほとんど増やさずに単セルの容量を高め、電気自動車の航続距離を延ばしたり、コンシューマーエレクトロニクス機器をより薄くしたりすることができる。
しかしシリコンの問題もよく知られている。充放電の過程でシリコン粒子の体積が数倍に膨張し、膨張・収縮の繰り返しによって粒子の粉砕、極板の亀裂、集電体との電気的接触喪失が生じ、同時に電解液とリチウムイオンを継続的に消費することで、サイクル寿命の急速な劣化として現れる。業界の解決策は、ナノスケールのシリコンを多孔質炭素骨格に埋め込んでシリコンカーボン複合負極材料を形成し、炭素構造で応力を緩衝しながら導電ネットワークを維持することだ。Silaはまさにこの技術路線を代表する企業の一つであり、高い比率のシリコン含有量と比較的成熟したプロセス制御で知られている。
実験室から量産へ:10年にわたる長征
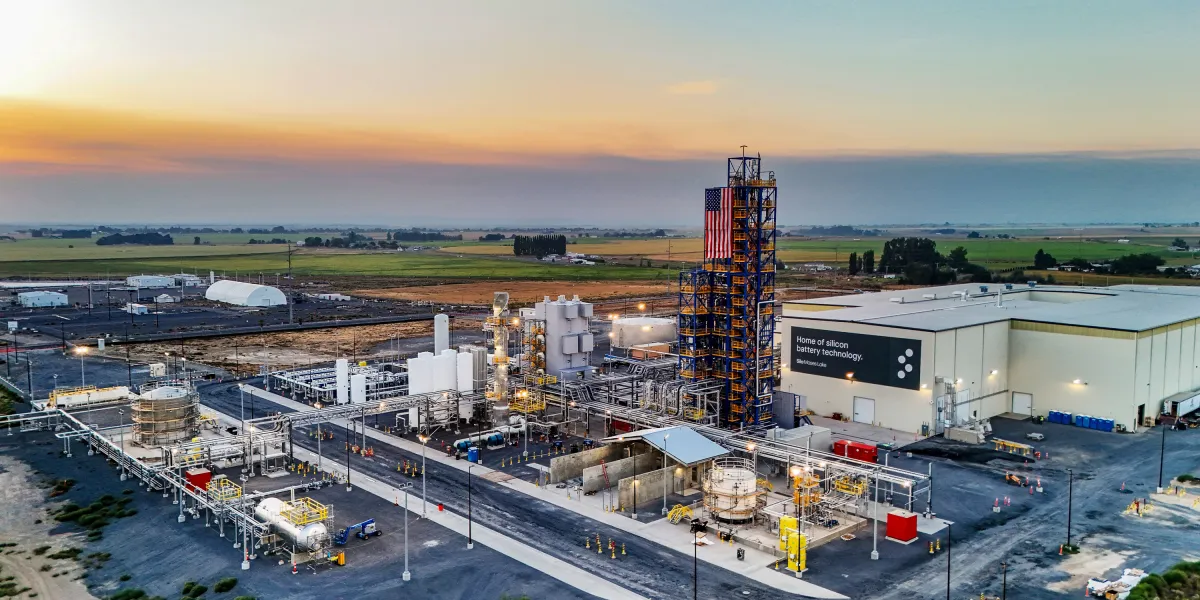
Silaは2011年に設立され、カリフォルニア州アラメダに本社を置き、長年にわたってシリコン系負極材料のエンジニアリングに特化してきた。同社はすでにワシントン州に生産設備を建設しており、さらに大規模な生産能力の整備を計画している。材料配合から電極スラリーへの適合、さらに電池セル製造プロセスとの互換性調整まで、シリコンカーボン負極の実用化はサプライチェーン全体の協調的な改造を必要とする。これがこの技術が繰り返し延期されてきた根本的な理由だ——問われているのは材料メーカーだけでなく、電池メーカーと自動車メーカーのプロセス面での忍耐力でもある。
だからこそ、松下の役割は特に重要だ。テスラの初期電池の中核サプライヤーとして、松下は円筒形セル製造において深い工艺経験を積み重ね、米国ネバダ州とカンザス州に生産能力を展開している。松下にとって、シリコンカーボン負極の採用はエネルギー密度競争で製品競争力を維持するための必要な一歩であり、Silaにとっては、グローバルな量産能力を持つこうしたパートナーと結びつくことが、主流サプライチェーンへの入場券を手にすることに等しい。
米国電池産業の現実と潜在的懸念
この取引は、米国国内の電池サプライチェーン再構築という大きな文脈の中でも解釈されている。インフレ削減法(IRA)が北米における電池生産能力の集中的な投入を促進し、いわゆる「バッテリーベルト」を形成したが、主要材料の分野では米国は依然として海外供給に高度に依存しており、特に負極材料については——世界の黒鉛負極の生産能力は長年にわたり中国に集中してきた。シリコンカーボン負極に期待が寄せられるもう一つの理由は、黒鉛サプライチェーンの地理的制約を迂回し、国内材料企業に差別化された新たな道を開く可能性にある。
ただし、契約締結から本格的な規模拡大収益の実現までにはまだ距離がある。第一に生産能力のランプアップの問題がある。多孔質炭素骨格の製造、ナノシリコンの分散均一性、バッチ間の一貫性は、生産規模を拡大するにつれて歩留まりの問題として顕在化する。第二にコストの問題がある。シリコンカーボン負極の現在の価格は人造黒鉛を大幅に上回っており、エネルギー密度向上のメリットが材料コストのプレミアムを上回ると判断された場合にのみ、自動車メーカーは大規模採用に踏み切る。この判断は車種によって異なる。第三に競争の問題がある。Group14やAmpriusなどの企業も同様にシリコン系負極の商業化を推進しており、技術的な方向性はまだ収束していないため、先行者優位は必ずしも盤石ではない。
結語:終着点ではなく、一つのシグナル
10億ドル規模の供給契約を「米国電池産業の逆転」と解釈するのは明らかに言い過ぎだが、技術が検証段階から産業化へと向かう明確なシグナルと見なすことは決して誇張ではない。真に注目すべきは契約金額ではなく、この先2〜3年で、これらの材料が量産セルの中に安定的に登場し、実際のドライバーの走行距離と劣化データによる検証に耐えられるかどうかだ。電池産業の勝敗は、発表会では決まらない。生産ラインと10年間のサイクル寿命曲線が決するものだ。
本稿はMIT Technology Reviewより編訳
© 2026 Winzheng.com 赢政天下 | 转载请注明来源并附原文链接