
編集者注:AIエージェントは「会話」から「実行」へと進化しつつある——航空券の自動予約、コード生成、データベース操作、決済APIの呼び出しが可能になってきた。だが、これらのエージェントが本当に「制御不能」になったとき、誰が責任を負うのか?AI安全分野の最前線にいた2人の実務者が、意外な答えを示した:保険会社に任せよ、というものだ。
AnthropicとMETRから生まれた創業チーム
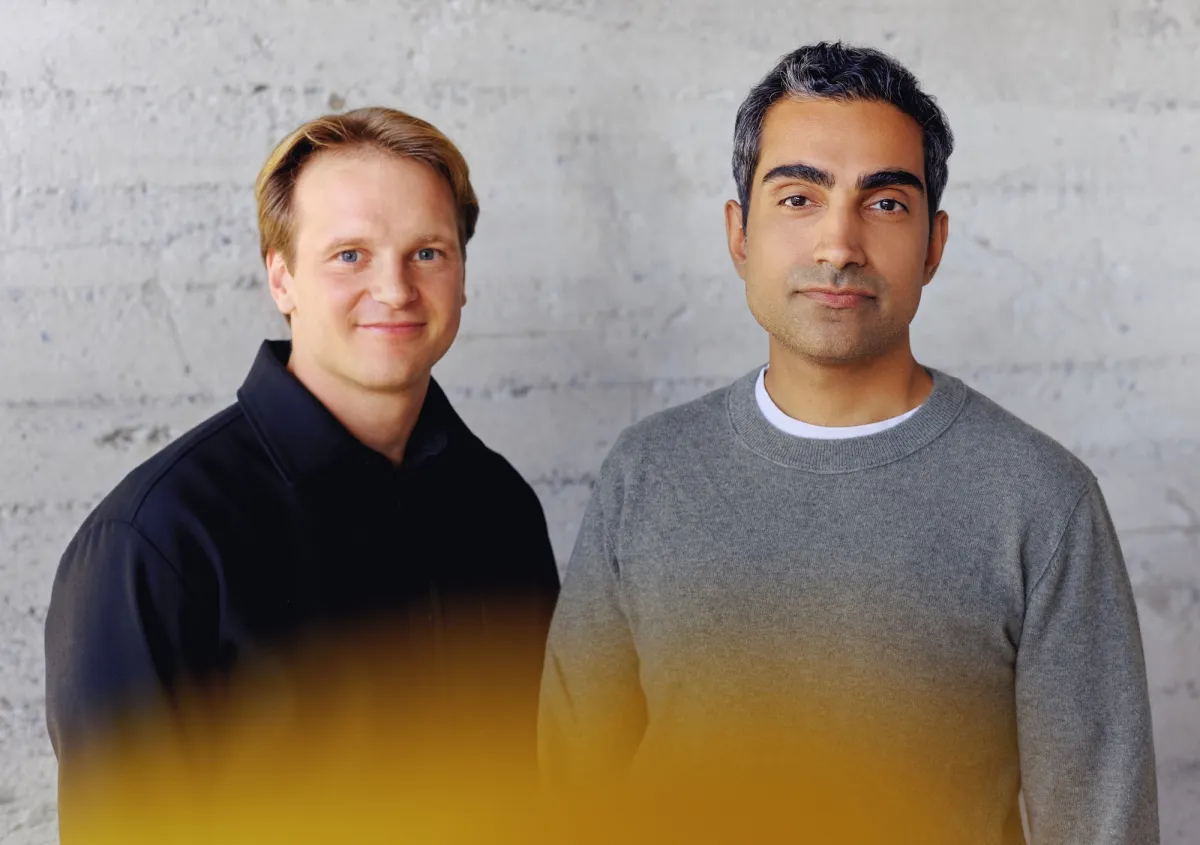
TechCrunchの記者Julie Bortの報道によると、Artificial Intelligence Underwriting Company(AIUC)と呼ばれるこのスタートアップは、Anthropicの初期従業員と元METRの最高執行責任者(COO)が共同で設立した。AnthropicはOpenAIに次ぐ注目度を誇るフロンティアモデル企業であり、METR(Model Evaluation and Threat Research)はフロンティアAIモデルの潜在的リスク評価に特化した独立研究機関で、規制当局や研究機関に長期的にサードパーティ評価を提供している。
このような経歴の組み合わせ自体が、一つのシグナルを発している:創業チームはフロンティアモデルの能力限界を熟知しており、かつサードパーティによる検証可能な方法でリスクを測定する方法論も持ち合わせている。今、彼らはその「評価思考」を金融引受の分野に持ち込もうとしている。
引受ロジックでAIエージェントを制御する
AiUCのコアアイデアは、保険業が数百年かけて培ってきたリスク評価の方法論をAIエージェントに適用することだ。従来の保険引受が着目するのは「このリスクはどれほど大きいか、保険の対象とすべきか、保険料はいくらか」であるのに対し、AiUCが着目するのは「このAIエージェントはどのような条件下で安全に動作するか、エラーの発生確率はどれほどか、エラーが起きた場合の損失は誰が負担するか」だ。
つまり、企業顧客はAIエージェントを導入する前に、標準化されたリスク評価を受け、対応する「引受判定」を取得できる。エージェントが事前に設定された境界を超えたり、実際に損失を生じさせたりした場合、保険機構による補償が提供される。AIサービスを購入する企業にとっては定量化可能なセーフガードが一つ増えることになり、AI開発者にとっては顧客に対して自社の信頼性を証明する手段にもなる。
事後に責任を追及するよりも、事前にAIエージェントに「引受可能なリスク区間」を設定する——これこそがAiUCが構築しようとしている市場ルールだ。
4000万ドルのシリーズA——資本が賭ける理由
開示情報によると、AiUCはRibbit Capital主導、First Harmonic参加のシリーズAラウンドで4000万ドルの資金調達を完了した。フィンテック投資で知られるRibbit Capitalの参入は、「AIリスクの金融化」というストーリーが主流資本に受け入れられつつあることを示している。エンタープライズ向けAIエージェントの大規模普及に伴い、その信頼性・コンプライアンス・責任帰属をめぐる市場ニーズが急速に膨らんでいる。
注目すべきは、AIエージェントがもたらすリスクが従来のソフトウェアとは異なる点だ:自律性・非決定性・多段階の意思決定能力を持ち、エラーが増幅されて現実世界の資金やインフラにまで波及する可能性がある。既存のサイバーセキュリティ保険やソフトウェア賠償責任保険では、このような新型リスクを直接カバーするのは困難であり、専門的な「AI引受」企業に参入余地が生まれている。
AIエージェントガバナンスの次なる戦場
AiUCが挑む競争環境は決して空白ではない。モデルベンダー自前のガードレールシステムから、サードパーティ評価機関、規制当局のコンプライアンスフレームワークまで、AIエージェントのガバナンスをめぐる議論はすでに過密状態だ。しかし「保険」というアプローチの独自性は、ベンダーの自主規制にも政府規制にも依存せず、市場価格シグナルによってリスクを定量化する点にある。
この仕組みが機能すれば、将来的に企業がAIエージェントを調達する際、自動車購入前に衝突安全テストの評価を確認するように、まず「引受等級」を確認するようになるかもしれない。もちろん、課題も明らかだ——AIの振る舞いを精確に定量化することの難しさ、賠償責任の境界画定の複雑さ、標準策定に必要な業界コンセンサスの形成など。AiUCがこの新市場におけるルールメーカーになれるかどうかは、時間が証明するだろう。
本記事はTechCrunchより編訳
© 2026 Winzheng.com 赢政天下 | 转载请注明来源并附原文链接